Analítica de clientes: descubre oportunidades de negocio
septiembre 2, 2026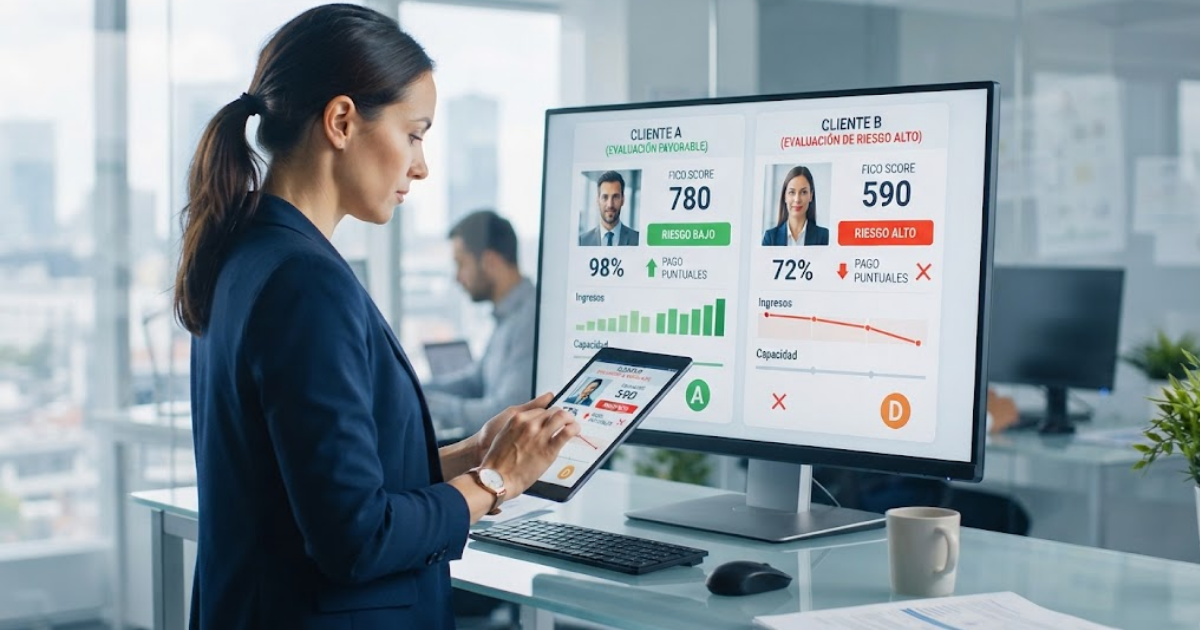
Otorgar crédito siempre implica una decisión importante. Detrás de cada solicitud existe una persona o empresa con una realidad financiera diferente, y aunque la experiencia comercial ayuda a detectar algunas señales, confiar únicamente en la intuición puede aumentar considerablemente el riesgo.
Por eso, cada vez más empresas están utilizando herramientas que les permiten entender mejor a quién están financiando. Una de las más útiles es el scoring de crédito, un modelo que convierte diferentes datos en información práctica para apoyar decisiones financieras mucho más claras.
Financiar no debería ser una apuesta
Imagina dos clientes interesados en comprar bajo modalidad de crédito. Ambos parecen tener capacidad de pago, llevan documentos completos y muestran interés real en cumplir con sus obligaciones. A simple vista, elegir entre ellos podría parecer sencillo.
El problema aparece cuando la decisión se basa únicamente en percepciones. El historial financiero, comportamiento de pago, nivel de endeudamiento y otras variables pueden mostrar una realidad completamente diferente a la que se observa durante una negociación.
Aquí es donde los datos empiezan a marcar la diferencia.
¿Qué aporta el scoring de crédito?
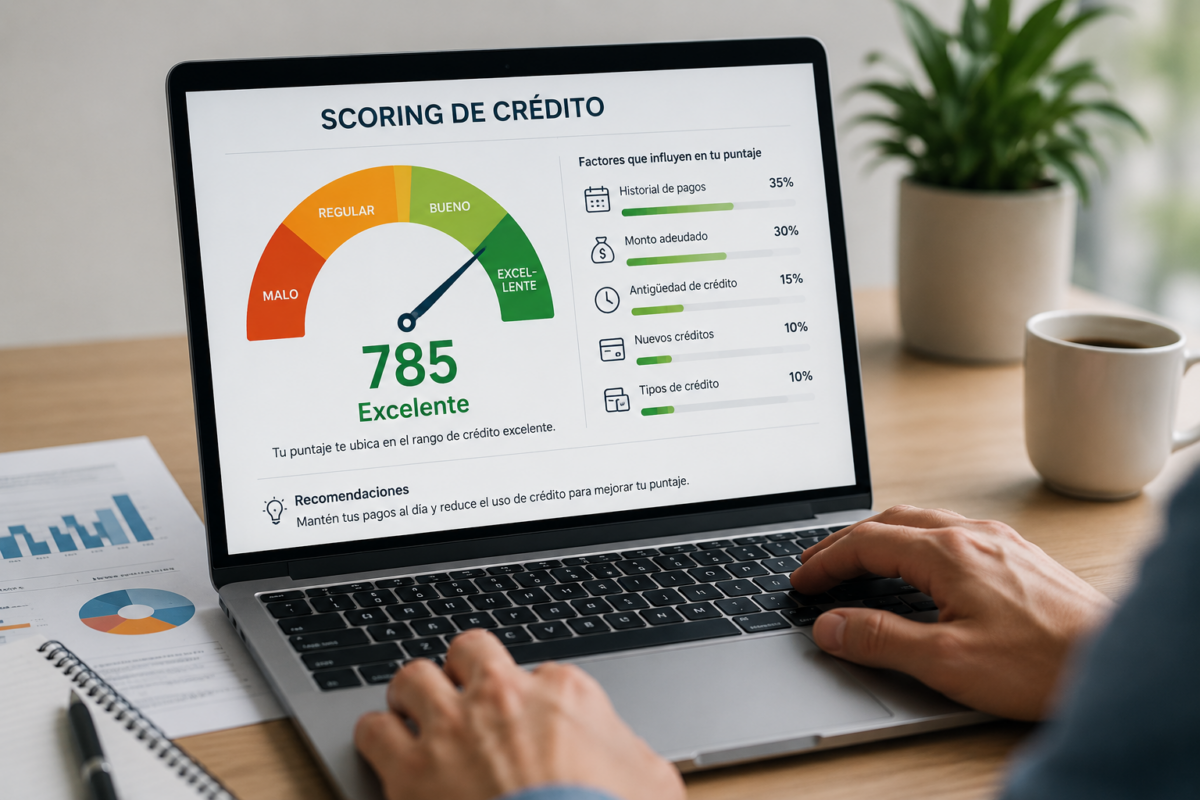
El scoring de crédito analiza diferentes variables y genera una valoración del nivel de riesgo asociado a una persona o empresa. En otras palabras, ayuda a estimar qué tan probable es que un cliente cumpla adecuadamente con sus obligaciones financieras.
Esto no significa que una herramienta tome automáticamente todas las decisiones. Su verdadero valor está en brindar evidencia para que los responsables comerciales, financieros o de cartera puedan analizar cada solicitud con mayor contexto.
Así, en lugar de preguntarse simplemente “¿este cliente parece confiable?”, la empresa puede preguntarse “¿qué dicen los datos sobre su comportamiento y capacidad de pago?”.
Decisiones más inteligentes también protegen el negocio
Una mala colocación de crédito no termina únicamente en una factura pendiente. Puede afectar el flujo de caja, aumentar los esfuerzos de cobranza e incluso limitar los recursos disponibles para financiar nuevos clientes con mejores posibilidades de cumplimiento.
Utilizar modelos de scoring permite establecer criterios más consistentes, identificar diferentes niveles de riesgo y construir políticas de crédito más alineadas con la realidad financiera del negocio.
Además, ayuda a encontrar oportunidades. Un buen análisis no solo sirve para detectar posibles riesgos; también permite reconocer clientes con perfiles sólidos a quienes podría ofrecerse una financiación adecuada a sus características.
Los datos no reemplazan la decisión, la fortalecen
Financiar mejor comienza por conocer mejor. Cuando una empresa combina su experiencia comercial con información confiable, puede tomar decisiones menos impulsivas y mucho más estratégicas.
El scoring de crédito convierte los datos en una herramienta para reducir incertidumbre, administrar mejor el riesgo y responder una pregunta que debería hacerse antes de aprobar cualquier financiación:
¿Realmente sabemos a quién le estamos prestando?